Klarna: Soldi più smart
- 18.50KRecensioni
- 4,4
- Sviluppatore
- Klarna Bank AB (publ)
- Rilasciato
- 27 ago 2020
Screenshot
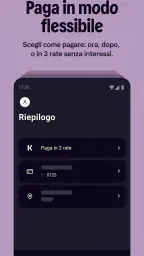
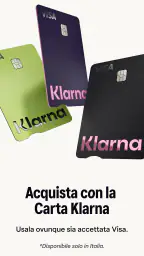
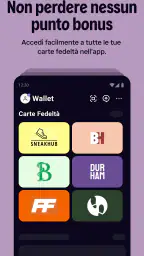
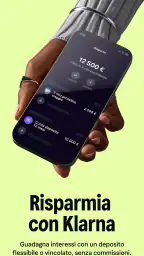
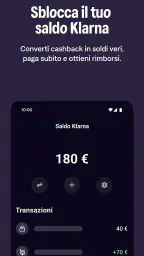
Quando provo un’app finanziaria, non mi interessa soltanto quante funzioni promette: voglio capire se riesce davvero a semplificare le piccole decisioni quotidiane. Klarna: Soldi più smart parte da un’idea abbastanza ampia: riunire gestione del denaro, acquisti, cashback, carte fedeltà e accesso alla Carta Klarna in un’unica esperienza. Dopo averla usata, la considero soprattutto uno strumento pratico per chi vuole avere più ordine intorno alle proprie spese, senza trasformare ogni acquisto in un’operazione complicata.
L’app appartiene alla categoria della finanza ed è sviluppata da Klarna Bank AB (publ). È gratuita, ha classificazione PEGI 3 e funziona su dispositivi Android dalla versione 9 in poi. La versione che ho esaminato è la 26.38.232, un dettaglio utile per chi vuole verificare la compatibilità prima di installarla.
La sua popolarità è difficile da ignorare: il punteggio medio è di 4,4, raccolto attraverso circa due milioni di valutazioni, mentre le installazioni hanno superato quota 50 milioni. Questi numeri non sostituiscono l’esperienza personale, ma indicano che Klarna è ormai entrata nelle abitudini di moltissime persone.
Il flusso quotidiano che funziona meglio
Il modo più sensato di iniziare è non cercare subito ogni opzione disponibile. Io partirei dal percorso più semplice: aprire l’app, prendere confidenza con la schermata principale e capire dove vengono raccolte le attività legate al denaro, agli acquisti, al cashback e alle carte fedeltà. In questo modo l’app smette di sembrare un insieme di sezioni separate e diventa una specie di punto di passaggio per le spese ricorrenti.
La comodità maggiore si nota quando si alternano acquisti online e acquisti nei negozi fisici. Invece di passare continuamente da un’app bancaria a una dedicata ai programmi fedeltà, posso usare Klarna come riferimento per tenere insieme una parte di queste attività. Non significa che sostituisca automaticamente il conto corrente o ogni servizio finanziario personale: il suo valore sta piuttosto nel ridurre il numero di passaggi durante il percorso di acquisto.
Un esempio realistico è la spesa del fine settimana. Prima di uscire posso controllare le carte fedeltà disponibili, scegliere quella corretta al momento di pagare e poi verificare nell’app le informazioni relative all’acquisto o alle opportunità di cashback, quando applicabili. È una sequenza più ordinata rispetto al cercare una tessera in mezzo a molte app, anche se richiede un minimo di disciplina iniziale per configurare tutto bene.
Il cashback, infatti, non va interpretato come uno sconto automatico su ogni cosa. Io lo vedo come un vantaggio da controllare con attenzione: bisogna leggere le condizioni dell’offerta, capire se il negozio o il prodotto rientra nei requisiti e non acquistare qualcosa soltanto perché sembra conveniente. Questa è una delle differenze tra usare l’app con criterio e lasciarsi guidare dalle promozioni.
La sezione dedicata alla Carta Klarna può attirare subito l’attenzione, ma non la considererei il punto di partenza obbligatorio. Prima valuterei il mio modo abituale di pagare e la necessità reale di aggiungere un altro strumento al portafoglio. Per alcuni utenti sarà un’estensione naturale dell’esperienza; per altri, una funzione interessante da esplorare senza adottarla immediatamente.
Mi piace anche il fatto che l’app possa essere affrontata per gradi. Posso cominciare dalle carte fedeltà, poi osservare le opportunità di cashback e infine approfondire la parte legata alla Carta Klarna. Questo approccio è più efficace che attivare tutto senza sapere come userò le funzioni, soprattutto se voglio mantenere sotto controllo le mie abitudini di spesa.
Le impostazioni che vale la pena controllare
Una buona esperienza dipende molto dalle impostazioni personali. Quando installo un’app finanziaria, controllo sempre quali notifiche sono davvero utili e quali rischiano di diventare rumore. Nel caso di Klarna, terrei attivi gli avvisi che aiutano a ricordare un’attività importante o a seguire un acquisto, mentre valuterei con più prudenza le comunicazioni promozionali. Un flusso pieno di notifiche può far perdere proprio quelle che contano.
Controllerei anche il modo in cui l’app presenta le carte fedeltà. Se ne salvo molte, conviene eliminare quelle che non uso più o che appartengono a negozi visitati raramente. Una raccolta troppo affollata annulla il vantaggio principale della funzione: trovare rapidamente la carta corretta quando serve. Il mio consiglio è fare una piccola pulizia ogni tanto, come si fa con le app inutilizzate sul telefono.
La stessa logica vale per il cashback. Non basta accumulare offerte: bisogna distinguere quelle compatibili con le proprie spese da quelle che ci spingerebbero a comprare senza necessità. Io controllerei sempre i dettagli prima di procedere, soprattutto eventuali requisiti legati al negozio, all’articolo o alla modalità di acquisto. Il risparmio più intelligente è quello che non modifica artificialmente il proprio budget.
Per chi valuta la Carta Klarna, il passaggio più importante è leggere con calma le informazioni mostrate nell’app e capire il ruolo che avrebbe rispetto ai metodi già utilizzati. Avere una nuova carta può essere pratico, ma può anche aumentare la complessità se non si decide in anticipo quando usarla. Personalmente preferisco assegnare a ogni strumento una funzione precisa, invece di alternarli senza criterio.
Un’altra abitudine utile è controllare periodicamente che il dispositivo sia ancora compatibile e che l’app sia aggiornata. La versione attuale è 26.38.232 e il requisito minimo è Android 9; chi usa un telefono più vecchio dovrebbe verificare questo aspetto prima di basare la propria gestione quotidiana sull’app. Non è una difficoltà particolare, ma è il tipo di dettaglio che si nota soltanto quando si presenta un problema.
Su iPhone l’esperienza può essere valutata con la stessa logica funzionale, ma la compatibilità concreta dipende dal sistema installato e dal dispositivo. In ogni caso, la domanda giusta non è soltanto “funziona sul mio telefono?”, bensì “riesco a usarla senza cambiare in modo scomodo le mie abitudini?”. Per un’app finanziaria, la continuità d’uso conta quanto l’elenco delle funzioni.
Scorciatoie pratiche e abitudini ripetibili
Gli utenti più esperti non cercano necessariamente funzioni nascoste: costruiscono percorsi brevi e li ripetono. Con Klarna, una scorciatoia concreta consiste nel preparare in anticipo le carte fedeltà che uso davvero e lasciare fuori quelle occasionali. Quando arrivo alla cassa, non devo esplorare l’intera raccolta e riduco il rischio di mostrare la tessera sbagliata.
Un secondo schema utile è separare il momento della scoperta da quello dell’acquisto. Posso consultare le opportunità di cashback quando ho tempo, confrontarle con le spese che avevo già previsto e decidere soltanto dopo. Se invece controllo le offerte mentre sto per pagare, è più facile confondere una promozione interessante con un buon motivo per spendere.
Per gli acquisti ricorrenti, suggerisco di usare sempre lo stesso ordine mentale: prima verifico il negozio o il servizio, poi controllo se esiste un vantaggio pertinente, quindi scelgo il metodo di pagamento più adatto. Questa sequenza evita di affidarsi alla memoria e rende più semplice capire, a fine giornata o a fine settimana, perché ho usato una determinata funzione.
Un’altra tecnica è mantenere separati i due obiettivi principali dell’app: comodità e risparmio. Le carte fedeltà servono soprattutto a evitare di portare con sé molte tessere; il cashback può offrire un ritorno quando le condizioni sono rispettate. Se li considero entrambi come un modo per spendere meno in assoluto, rischio di avere aspettative sbagliate. Se li tratto come strumenti distinti, diventano più facili da valutare.
La gestione del denaro richiede inoltre un controllo esterno, anche quando Klarna rende più comodo il percorso di acquisto. Io non userei il cashback o la presenza della Carta Klarna come sostituti di un budget personale. Un semplice limite mensile annotato altrove può essere sufficiente per non confondere una funzione utile con una licenza a spendere di più.
Rispetto alle alternative tradizionali, Klarna è più integrata nel momento dell’acquisto. Una banca classica è spesso più adatta per consultare il conto, impostare una visione completa delle entrate e gestire operazioni bancarie abituali. Un’app separata per le tessere può risultare più essenziale se voglio soltanto mostrare rapidamente un codice o una carta. Klarna ha senso proprio nel punto d’incontro tra pagamento, acquisto e vantaggi collegati.
Questa integrazione, però, è anche il suo principale compromesso. Più funzioni convivono nello stesso spazio, più devo imparare dove trovare ciò che mi serve. Chi desidera un’app minimalista per una sola attività potrebbe preferire una soluzione specializzata. Io la consiglierei soprattutto a chi apprezza l’idea di centralizzare, non a chi vuole eliminare ogni possibile sezione extra.
Dove fermarsi e quali limiti considerare
Il primo limite è concettuale: Klarna non dovrebbe essere usata senza leggere le condizioni delle singole opportunità. Cashback e vantaggi possono dipendere da requisiti specifici, quindi non li tratterei come un rimborso garantito su ogni acquisto. La prudenza è particolarmente importante quando una promozione sembra convincente ma non coincide con una spesa già programmata.
Il secondo riguarda la gestione delle aspettative sulla Carta Klarna. Il fatto che l’app la presenti e ne renda accessibile l’esperienza non significa che sia automaticamente la scelta migliore per ogni persona. Chi ha già un metodo di pagamento semplice, ben controllato e adatto alle proprie esigenze potrebbe non ottenere un beneficio sufficiente dal cambiamento.
Considererei inoltre la privacy e la sicurezza come parte dell’esperienza, non come un pensiero successivo. Un’app finanziaria merita la stessa attenzione che dedico a quella della mia banca: dispositivo protetto, accesso personale e prudenza quando ricevo comunicazioni inattese. Non condividerei mai codici o dati sensibili soltanto perché un messaggio sembra collegato a un acquisto.
Chi cerca strumenti completi per analizzare entrate, uscite e obiettivi finanziari potrebbe trovare più adatta un’app bancaria o di budgeting specializzata. Klarna è più forte nel collegare acquisti e servizi associati; non la sceglierei come unico centro di pianificazione economica familiare. Questa distinzione è importante per evitare di installarla aspettandosi report finanziari approfonditi o una gestione completa del patrimonio.
La sceglierei meno volentieri anche per una persona che tende a comprare d’impulso. Le offerte e la presenza di un percorso di pagamento più integrato possono essere comode, ma la comodità non è sempre un vantaggio se manca un limite chiaro. In quel caso, una soluzione più semplice e meno orientata all’acquisto potrebbe aiutare maggiormente a mantenere il controllo.
Al contrario, l’app è adatta a chi fa acquisti online con una certa frequenza, usa programmi fedeltà in più negozi e vuole controllare le opportunità di cashback senza saltare continuamente tra servizi diversi. È utile anche a chi è disposto a dedicare qualche minuto alla configurazione iniziale e a mantenere ordinata la propria raccolta di carte.
Il mio giudizio dopo averla inserita nella routine
La forza di Klarna: Soldi più smart non sta in una singola funzione miracolosa, ma nella combinazione di piccoli strumenti che possono rendere più fluido il percorso dall’interesse all’acquisto. Carte fedeltà, cashback e Carta Klarna hanno ruoli diversi, e l’app dà il meglio quando li uso con un metodo invece di attivarli tutti senza una logica.
La reputo una buona scelta per chi vuole un’esperienza finanziaria legata soprattutto agli acquisti e desidera ridurre la frammentazione tra portafoglio, tessere e vantaggi. La gratuità rende facile provarla, mentre la classificazione PEGI 3 la colloca in una fascia accessibile anche dal punto di vista dell’età indicata, pur restando necessaria la normale attenzione degli adulti quando si parla di pagamenti e denaro.
Non la consiglierei come sostituto universale della banca, né come soluzione automatica per risparmiare. Per ottenere un risultato concreto bisogna controllare le condizioni, scegliere le notifiche con criterio, tenere ordinate le carte e non lasciarsi convincere da un’offerta che non serve davvero.
In definitiva, io la installerei se volessi unire acquisti, cashback e carte fedeltà in un unico punto, mantenendo però un budget separato e una certa disciplina. Se invece cercassi soltanto un’app bancaria essenziale o un sistema avanzato per analizzare le finanze, guarderei altrove. Per il pubblico giusto, però, Klarna riesce a trasformare una serie di attività sparse in una routine più rapida e leggibile, ed è questo il motivo principale per cui la consiglierei a un amico.
In evidenza
- Interfaccia intuitiva per controllare acquisti
- pagamenti e scadenze.
- Possibilità di suddividere alcune spese in più rate.
- Notifiche utili per ricordare scadenze e aggiornamenti degli ordini.
- Ricerca di prodotti e confronto dei prezzi direttamente nell’app.
- Carte virtuali pratiche per gestire acquisti online selezionati.
Limitazioni
- Le opzioni di pagamento disponibili possono variare in base al profilo.
- Alcuni piani rateali possono prevedere costi o interessi aggiuntivi.
- Un pagamento dilazionato può facilitare spese superiori al budget previsto.
- L’assistenza potrebbe richiedere tempo nei periodi di maggiore affluenza.
- Richiede la condivisione di dati personali e finanziari per la verifica.
Domande frequenti
Che cos’è Klarna: Soldi più smart e come funziona?
Klarna: Soldi più smart è un’app finanziaria che permette di gestire acquisti, pagamenti e alcune funzioni legate al denaro direttamente dallo smartphone. Dopo la registrazione è possibile consultare le opzioni disponibili, effettuare pagamenti presso esercenti convenzionati e, quando previsto, suddividere una spesa in più rate. Le funzioni possono variare in base al Paese, al profilo dell’utente e all’esito delle verifiche richieste.
Klarna è sicura da usare per pagamenti e acquisti online?
L’app utilizza procedure di accesso, verifica dell’identità e sistemi di protezione pensati per tutelare account e transazioni. Durante la prova, è importante mantenere aggiornati sistema operativo e applicazione, usare una password robusta e non condividere mai codici ricevuti via SMS o notifiche. Nessun servizio elimina completamente i rischi: controllate sempre il destinatario del pagamento e segnalate tempestivamente eventuali attività sospette.
È possibile pagare a rate con Klarna e quali costi bisogna considerare?
Klarna può offrire opzioni come il pagamento immediato, il pagamento successivo o la suddivisione della spesa in rate, ma la disponibilità dipende dall’acquisto, dal negozio e dalla valutazione effettuata sul singolo ordine. Prima della conferma vengono normalmente mostrati importo, scadenze ed eventuali costi. Leggete con attenzione le condizioni, perché ritardi o prodotti finanziari specifici possono comportare commissioni o altri oneri.
Chi può utilizzare Klarna e quali dati servono per registrarsi?
Per utilizzare Klarna è generalmente necessario avere l’età minima prevista nel proprio Paese, un numero di telefono, un indirizzo email e dati personali validi. Per alcune funzioni possono essere richiesti indirizzo di fatturazione, metodo di pagamento e verifica dell’identità. L’approvazione non è automatica e può dipendere da diversi fattori. Prima di creare l’account, controllate i requisiti aggiornati indicati nell’app e nelle condizioni ufficiali.
Cosa succede se non riesco a pagare una rata o devo effettuare un reso?
In caso di difficoltà con una rata, è consigliabile aprire subito l’app e contattare l’assistenza, invece di ignorare la scadenza. Un pagamento tardivo può limitare l’accesso a future opzioni e, in determinati casi, generare costi secondo i termini applicabili. Per un reso, la procedura dipende dal negozio: seguite le istruzioni del venditore e aggiornate l’ordine nell’app, conservando ricevute e prove della restituzione.


